ビジネスパーソンやキャリアアップを目指す層の間で、常に高い関心を集め続けている「年収600万円」というマイルストーン。世間一般の平均給与と比較して「余裕がある生活ができるのか」「それともカツカツになってしまうのか」その実態が気になる方は多いでしょう。本稿では、2026年現在の経済情勢や税制を踏まえ、年収600万円の生活レベルや手取り額、貯金額のリアルを徹底検証します。
一人暮らしにおける余裕度や、夫婦共働き・子どもがいる家族世帯ごとの生活費の内訳、さらには「貯金できない」と言われる背景や年間貯蓄額の目安まで多角的に分析。ゆとりのある生活を送るためのマネー管理のコツや節約術の実態を分かりやすく紐解いていきます。
年収600万円の手取り額と税金・社会保険料のリアル
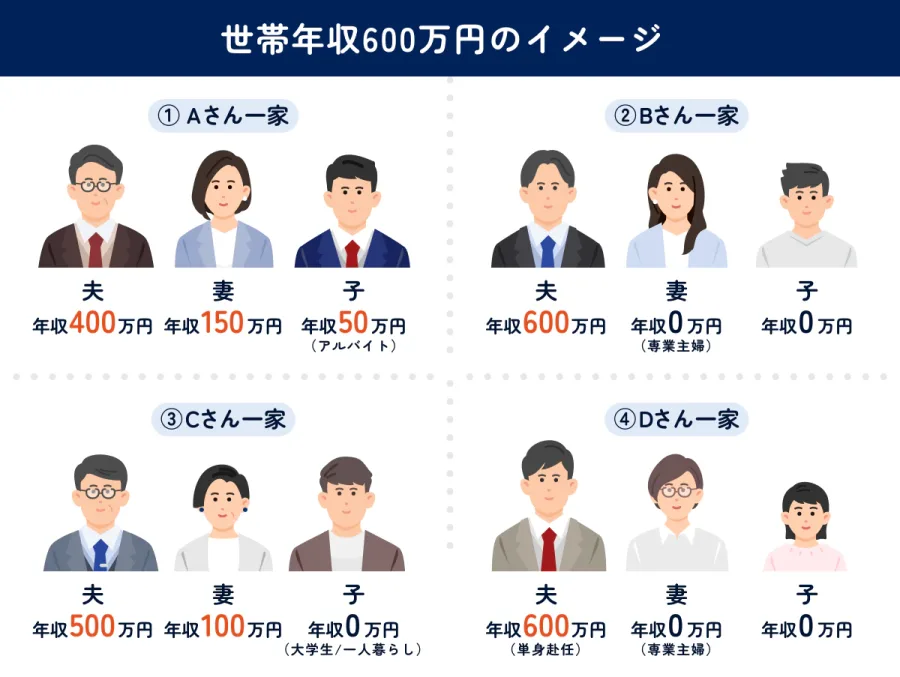
年収600万円という金額を聞いたとき、多くの人が「そこそこの高収入」という印象を抱く可能性があります。しかし、額面通りの金額がそのまま手元に残るわけではありません。日本の税制や社会保険料の仕組み上、所得が増えるほど控除額や税率も変動するため、実際の「手取り額」を正確に把握しておくことが生活設計の第一歩となります。
独身で扶養家族がいない場合、年収600万円から差し引かれる所得税、住民税、そして健康保険や厚生年金などの社会保険料を合算すると、年間でおよそ130万円〜140万円前後となります。したがって、実際に使える手取り額はおおむね460万円から470万円程度に落ち着きます。これを12ヶ月で割ると、月々の手取りは約38万円から39万円、ここに夏冬のボーナスが加算される形が一般的です。
この手取り額をもとに生活費の配分を考える場合、家賃や通信費といった固定費が家計全体のバランスを大きく左右します。例えば、手取りの25%から30%を目安とすると、家賃の上限は10万円前後が妥当ラインとなります。この金額を基準に置くことで、過度な節約を強いられることなく、計画的な貯蓄と日々の生活の質を両立させることが可能になります。
一人暮らしにおける生活レベルと余裕の実態
年収600万円で一人暮らしをする場合、生活水準は非常に高い自由度を誇ります。地方都市はもちろんのこと、賃料が高い東京都内などの大都市圏であっても、自身の希望に合った住環境を選択しつつ、十分な貯蓄や趣味への投資を行うことが可能です。
都市部で一人暮らしをする際の最大の固定費である家賃について、一般的に「手取りの3割以内」というセオリーを当てはめると、約11万円〜12万円程度の物件を選ぶことができます。この価格帯であれば、セキュリティが充実した築浅のマンションや、都心へのアクセスが良いエリアでの快適な生活を実現できます。
また、外食やレジャー、自己投資に費やす予算もしっかりと確保できるため、「お金に追われるストレス」を感じにくいのがこの層の特徴です。ただし、油断して交際費やサブスクリプションなどの固定費を無計画に増やしてしまうと、収入のわりに貯金額が伸び悩む「隠れ貧困」に陥るリスクもあるため、一定の支出管理は欠かせません。
【比較表】世帯構成・ライフスタイル別の収支と貯蓄目安
年収600万円の生活レベルは、単身者か家族持ちか、あるいは共働きかによって大きく様変わりします。以下に、代表的なライフスタイルごとの月間収支モデルと貯蓄の目安を整理しました。
| ライフスタイル | 想定される月収・手取りの目安 | 主な生活費の特徴・家賃目安 | 年間貯蓄額の現実的な目標 |
|---|---|---|---|
| 独身・一人暮らし | 手取り約38万〜39万円 | 家賃8万〜12万円、自分の裁量で自由な支出が可能 | 100万〜150万円以上 |
| DINKS(共働き・子なし) | 世帯手取り約70万〜80万円以上 | パートナーの収入合算で非常に高い余裕、資産形成に最適 | 200万〜300万円以上 |
| 片親・子ども1人の家族世帯 | 手取り約46万円+児童手当等 | 教育費・住居費のバランスが重要、計画的運用が必須 | 50万〜100万円前後 |
上記の比較からも分かる通り、同じ年収600万円であっても、単独で稼ぐ場合と共働きで世帯年収を底上げする場合とでは、家計のゆとり度に大きな差が生じます。特に家族世帯の場合は、将来の教育資金を見据えた先取り貯金が不可欠となります。
家族世帯・共働きにおける生活費の内訳とマネー管理
配偶者や子供がいる家族世帯において、年収600万円(世帯主の単独収入)は、かつての「標準的なサラリーマン世帯」のイメージよりもやや引き締まったマネー管理が求められる水準です。特に都市部でマイホームを維持しつつ子育てを行う場合、生活費の内訳には細心の注意が必要です。
例えば、食費や光熱費、通信費などの生活必需コストに加えて、子供の保育園料や習い事、将来のための教育費が重なってくると、毎月の余剰資金はそれほど多く残りません。ここで重要になるのが「共働きライフスタイル」の導入です。パートナーがパートや正社員として働き、世帯年収が800万円〜1000万円規模に達することで、家計の安全性は飛躍的に向上します。
共働き世帯における賢い家計管理のコツは、「生活費口座」と「それぞれの貯蓄・お小遣い口座」を明確に分離することです。夫の収入だけで基本生活費をまかない、妻の収入の大部分を丸ごと貯蓄や投資に回す体制を構築できれば、年収600万円をベースにしながらも、数年でまとまった資産を築くことが十分に可能です。
「貯金できない」と言われる理由と年間貯蓄額の実態
ネット上や金融アンケートなどで「年収600万円なのに貯金ができない」という声を耳にすることがあります。十分な収入があるはずの層がなぜ貯蓄に苦戦するのか、その背景には明確な構造的理由が存在します。
最大の要因は「収入の上昇に合わせた生活水準のインフレ(ライフスタイル・クリープ)」です。年収が上がると、それに比例して住む家のランクを上げたり、外食の頻度が増えたり、自家用車の維持費がかさんだりします。結果として、手取りが増えた分だけ支出も膨らみ、貯蓄に回すための余剰資金が残らなくなるというメカニズムです。
また、ボーナス頼みの家計運営も貯金できない大きな原因の一つです。「ボーナスが入ったらローンの返済や支払いに充てる」というサイクルが定着していると、突発的な出費や収入の変動に対応できなくなります。これを防ぐためには、手取り額の15%〜20%をあらかじめ給与口座から自動引き落としで別口座へ移す「先取り貯蓄」を習慣化し、残った金額の範囲内でやりくりする意識が大切です。
ゆとりある生活を送るための実践的な節約術とマネー戦略
年収600万円という限られたリソースの中で、将来への不安を解消しつつ心に余裕のある生活を送るためには、やみくもな節約ではなく「構造的な支出の見直し」が極めて有効です。
まず着手すべきは、変動費ではなく「固定費の削減」です。通信キャリアを格安プランへ移行すること、不要なサブスクリプションサービスを解約すること、そして火災保険や自動車保険などの見直しを行うことで、年間で数十万円単位のキャッシュフロー改善がノーリスクで実現します。浮いた資金は、NISA制度などを活用したインデックス投資へ段階的に回すことで、長期的な資産形成の基盤となります。
また、ライフステージの変化に合わせた住居の選択も重要な要素です。見栄に囚われて身の丈に合わない高額なローンを組むのではなく、将来の売却や賃貸への転用を見据えた現実的な物件選びを行うことが、長期的にお金を残すための鉄則となります。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円は世間一般的に見てどのくらいのランクに入りますか?
A1:国税庁の民間給与実態統計調査などのデータによると、日本全体の平均給与はおおよそ450万円前後で推移しています。そのため、年収600万円は平均値を大きく上回っており、上位20%〜25%程度に位置する比較的ゆとりのある水準と言えます。
Q2:一人暮らしで年収600万円あれば、貯金はどれくらいできますか?
A2:家賃や交際費を極端に切り詰める必要がなくても、手取りの20%〜30%程度を貯蓄に回すことは十分に可能です。年間でおよそ100万円〜150万円のペースで資産を形成している人が多く見られます。
Q3:住宅ローンを組んでマイホームを購入する場合、年収600万円だといくらまで借り入れできますか?
A3:一般的に無理なく返済できる借入額は年収の5倍〜6倍(約3000万円〜3600万円程度)とされています。金利変動リスクや教育費の増加を考慮し、ボーナス払いに頼らない堅実な返済計画を立てることが重要です。
年収600万円というステージは、個人のライフスタイルや家計管理の巧みさによって、その豊かさが大きく変わるターニングポイントです。物価の上昇や社会保険料の負担増など、取り巻く経済環境が変化する現代においても、自身の収入構造を正しく把握し、固定費の最適化と計画的な先取り貯蓄を継続することが何よりも大切です。
「見栄のための消費」から脱却し、自分や家族にとって本当に価値のあるものへリソースを配分していくこと。それこそが、年収600万円のポテンシャルを最大限に引き出し、長期的な安心とゆとりのある生活を実現するための最も確実な判断基準となります。